長年「年会費無料で基本還元率1.0%のおすすめクレジットカード」として定番だったドコモの一般「dカード」において、非常に大きな改定(改悪)が発表されました。
「メインカードとして普段使いしていた」「dポイントを貯めるために持っていた」という方にとって、今回の変更は今後のクレジットカード戦略を大きく見直すきっかけとなります。
この記事では、dカード改悪の具体的な内容から、継続すべき人・解約や乗り換えを検討すべき人の判断基準、そして最強の乗り換え先としておすすめする「JCB CARD W」の活用術まで詳しく解説します。
dカード改悪の全貌(何がどう変わるのか?)
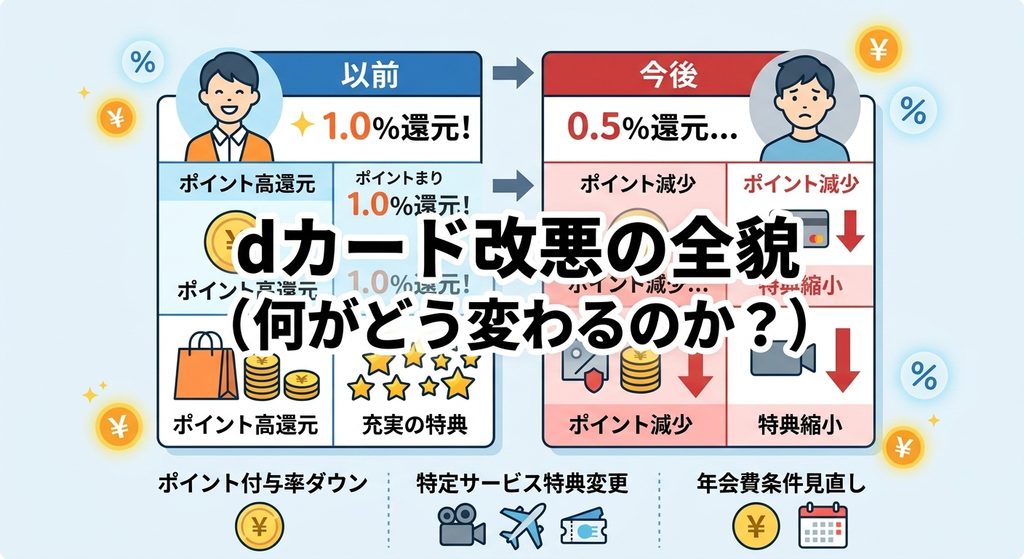
今回のdカードの改定における重要ポイントは大きく分けて4つあります。
1. 基本還元率が1.0%から「0.5%」へ半減
2027年1月利用分より、従来の「100円につき1ポイント(1.0%還元)」から「200円につき1ポイント(0.5%還元)」に引き下げられます。
- 年間100万円利用時の付与ポイント比較
- 変更前(1.0%):10,000ポイント
- 変更後(0.5%):5,000ポイント(※年間5,000ポイントの減少)
スーパーやドラッグストアでの日用品購入、公共料金や固定費の支払いをdカード1本に集約していた方ほど、直接的な影響を受けることになります。
2. 前年利用なしで「年会費1,650円」が発生する条件付き有料化
これまで永年無料だった一般dカードですが、2027年1月以降は前年度に一度もショッピングやドコモ料金の利用がない場合、1,650円(税込)の年会費が発生します。
「昔作ってサブカードとして引き出しに眠らせている」という方は、気づかないうちに年会費が引き落とされてしまうリスクがあるため、利用頻度の確認やカードの整理が必須となります。
3. スマホタッチ決済やd払いの条件複雑化
2027年5月利用分からは、対象の新しいdカード(カード番号の先頭4桁が「4363」「5344」「5365」)をスマートフォンに設定し、Apple PayやGoogle Pay等でタッチ決済を行った場合のみ1.0%還元が維持される救済策が導入されます。また、d払いの支払い先に設定した際の実質1.0%還元も維持されます。
しかし、「カード現物で支払うかスマホで支払うかによって還元率が変わる」「2027年1月〜4月の期間はタッチ決済でも0.5%に落ち込む」など条件が複雑化しており、従来どおりのシンプルな使い勝手とは言えなくなっています。
4. ドコモ経済圏全体でのサービス見直し
一般カードの還元率引き下げにとどまらず、上位カード(dカード GOLD / PLATINUM)やポイ活プランにおけるドコモ光の還元上限見直しや特典期間の短縮など、ドコモサービス全体でポイント付与条件の引き締めが行われています。
dカードを維持すべき人・乗り換えるべき人
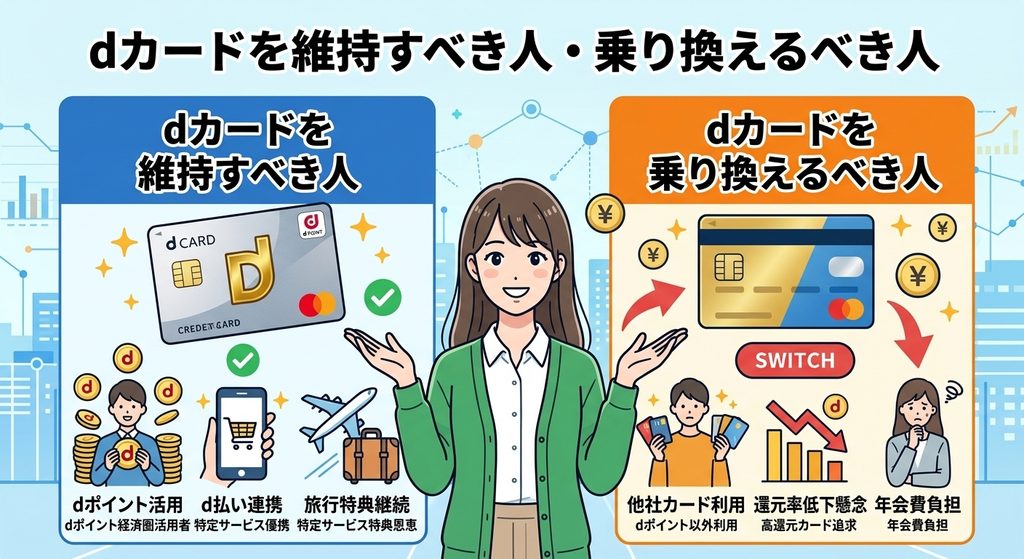
今回の改悪を受けて、自身が「dカードを残すべきか」「他社カードへ乗り換えるべきか」の判断基準は以下のとおりです。
dカードを維持・継続してもいい人
- ドコモケータイやドコモ光を契約しており、dカード GOLDやPLATINUMを活用している人
- 日常の買い物をほぼ「d払い」に集約しており、dカードを紐付けて利用している人
- 2027年5月以降、スマホのタッチ決済を中心に決済する割り切りができる人
今すぐ乗り換えを検討すべき人
- クレジットカードの「物理カード(カード現物)」をかざしたり通したりして決済することが多い人
- ドコモユーザーではないが「どこでも1.0%還元&年会費無料だから」という理由で利用していた人
- 公共料金や固定費、毎月のお買い物をdカード1本にまとめているメインカードユーザー
- あまりカードを使わず放置しがちな人(年会費発生のリスク回避)
改悪の本格適用は2027年1月からのため焦って即時解約する必要はありませんが、引き落とし先の変更手続きや代替カードの発行を段階的に進めておくのがスマートな対応です。
dカードの解約手続き手順と失敗しないための注意点
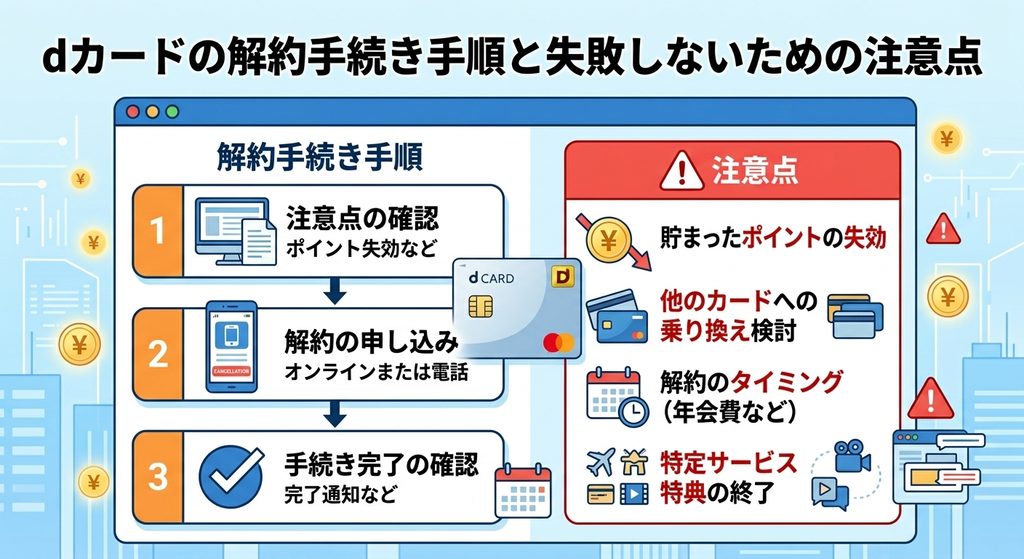
新しいクレジットカードへの乗り換えが決まったら、既存のdカードの解約手続きを行います。「手続きが難しそう」「貯まったdポイントが消えてしまうのでは?」と不安に思う方も多いかもしれませんが、事前にポイントを押さえておけば数分で簡単に手続きできます。
ここでは、解約前に必ず確認すべき注意点と、具体的な解約手順をわかりやすく解説します。
dカードを解約する前に必ず確認すべき7つのチェックリスト
解約手続きを行った直後に「準備をしておけばよかった」と後悔しないよう、以下の項目をあらかじめ確認しておきましょう。
- 公共料金やサブスクなどの支払い変更をする
電気・ガス・水道や携帯料金、動画配信サービスなどの支払いにdカードを設定している場合は、必ず解約前に新しいクレジットカードへ変更しておきましょう。変更を行わないと、決済エラーや延滞が発生する原因になります。 - 家族カード・ETCカードも同時に解約されることを確認する
本会員カードを解約すると、紐づいている家族カードやETCカードも自動的に解約されます。ご家族が日常的に使っている場合や、高速道路の利用予定がないか事前に確認しておきましょう。 - スマホの「iD」情報をアプリから削除する
おサイフケータイなどで「iD」を利用している場合は、解約前に必ずiDアプリからカード情報を削除してください。カード自体を解約してもスマホ端末内のiD情報は自動消去されないため、セキュリティの観点からも事前削除が推奨されます。 - 過去の利用明細を保存・印刷しておく
解約完了後は、dカードWebサイトやdカードアプリでの明細確認ができなくなります。確定申告や家計簿管理で過去の明細が必要な方は、解約前にPDF等でダウンロードしておきましょう。 - 「ご利用代金充当残高」が残っていないか確認する
dポイント自体はdアカウントがあれば維持されますが、キャッシュバック用の「ご利用代金充当残高(旧iDキャッシュバック残高)」は解約と同時に失効してしまいます。残高がある場合は使い切ってから解約しましょう。 - リボ払い・分割払いの残債を確認する
分割払いやリボ払いの残高がある状態で解約しても、引き続き毎月の引き落としは継続されます。一括返済を希望する場合は、解約手続き時にオペレーターへ相談しましょう。 - 【GOLD会員の場合】年会費の請求タイミングを確認する
dカード GOLDの年会費(11,000円)は一度請求されると返金されません。次年度の年会費が発生する前に解約したい場合は、加入月(請求確定日)のタイミングを事前に確認しておきましょう。
dカードの解約方法(Webフォームまたは電話)
dカードの解約は「Web(公式オンラインフォーム)」または「電話」のいずれかで手続きが可能です。なお、ドコモショップ店頭やMy docomoからは解約手続きができませんのでご注意ください。
方法①:公式Webフォームで解約する(24時間受付)
電話をかける時間がとれない方や、オペレーターとのやり取りなしでスムーズに手続きしたい方におすすめの方法です。
- 手続き手順:dカード公式サイトの「解約お手続き」ページへアクセスし、dアカウントでログイン後、解約申し込みフォームから申請します。
- 完了までの期間:申請受付から解約完了まで最短2営業日程度かかります(完了後にメールで通知)。
方法②:電話で解約する(即時手続き完了)
手元にカードを用意し、以下の専用窓口へ電話をかけて手続きを行います。自動音声に従って操作するとオペレーターに繋がります。
| カード種別 | ドコモ携帯から(無料) | 一般電話・他社携帯から(有料) | 受付時間 |
|---|---|---|---|
| dカード(一般) | *8010 | 0570-030-360 | 10:00〜18:00(年中無休) |
| dカード GOLD / PLATINUM | *9010 | 0570-070-360 | 10:00〜18:00(年中無休) |
電話がつながった後は、16桁のカード番号や氏名・生年月日による本人確認が行われ、数分程度で即時解約が完了します。
解約に関するよくある質問(FAQ)
Q. dカードを解約すると貯まっていた「dポイント」は消えてしまいますか?
A. いいえ、消えません。dポイントは「dアカウント」に紐づいて管理されているため、dカードを解約してもdアカウントを削除しない限り、貯まったポイントは引き続き街のお店やネットショッピングで利用可能です。
Q. 解約手続きに解約金や違約金は発生しますか?
A. 解約金や違約金、解約手数料などは一切発生しません(完全無料)。ただし、公共料金の引き落とし変更が間に合わず請求書払いへ切り替わった場合など、別途発行手数料等が発生することがあります。
Q. 解約した後のクレジットカード本体はどう処分すればいいですか?
A. カードを返送する必要はありません。ハサミやシュレッダーなどでICチップ部分および磁気ストライプ部分を細かく切断し、ご自身で処分してください。
【おすすめ乗り換え先】JCB CARD W(メインカードの最適解)
dカードの代わりとなるメインカードとして最も強力な選択肢が、JCBが発行するプロパーカード「JCB CARD W」です。
基本スペック
| 項目 | スペック |
|---|---|
| 年会費 | 永年無料(※39歳までに申し込みで40歳以降も無料継続) |
| 基本還元率 | 1.0%(常にJCB一般カードの2倍) |
| 主なパートナー店 | Amazon(2.0%)、セブン-イレブン(2.0%)、スターバックス(最大10.5%) |
| 貯まるポイント | Oki Dokiポイント(dポイント、nanaco、キャッシュバック等に交換可能) |
主な特徴とメリット
| JCB Wの基本情報 | |
|---|---|
 (公式サイトより引用) |
|
| 年会費 | 永年無料 |
| 基本還元率 | 1%(200円につき2ポイント) |
| 貯まるポイント | J-POINT |
| カードブランド | JCB |
| 特徴 |
|
\ 紹介経由が安定してお得 /
【紹介】JCB W
| JCB Wのメリット |
|---|
|
日本の国際カードブランド「JCB」が直接発行するプロパーカードの安心感を年会費永年無料で利用できるカードです。
Amazonやセブンイレブンなど誰もが日常的に使う店舗・サービスが高還元になるほか、最大で10%ポイント還元になる超高還元カードです。
高還元の対象店舗の例
- 【2%還元】Amazon/セブン-イレブン/Qoo10 など
- 【10%還元】マクドナルド/スターバックス など
対象店舗以外でも常時1%ポイント還元になるため、安心してメインカードにできるスペックを兼ね備えています。
貯めたポイントはMyJCB Payというコード決済サービスを使うことで「1ポイント=1円」で街中のお店でも利用可能です。
| JCB Wのデメリット |
|---|
|
人気の高い「JCB W」ですが当然のようにデメリットも存在します。
大前提として発行ができるのは「39歳以下」の人に限定されており、40歳以上の方はそもそも発行の資格がありません。
現時点で40歳以上の方は別のカードを発行する必要があります。(既に発行済みなら40歳以上でも利用可能)
| JCB Wの発行条件 |
|---|
| 18歳以上39歳以下で、ご本人または配偶者に安定継続収入のある方。または高校生を除く18歳以上39歳以下で学生の方。 一部、申し込みできない学校があります。 (公式サイトより引用) |
基本還元率が1%で高還元ではあるものの、貯めたポイントの使い道を間違えると実質還元率は1%未満に低下します。
とはいえ、MyJCB Payでの支払いでポイントを利用すれば1ポイントを1円相当で利用可能ですし、街中のお店で利用できるのでそこまで大きなデメリットではありません。
\ 紹介経由が安定してお得 /
【紹介】JCB W
- どこで使っても基本還元率1.0%&年会費永年無料
改悪前のdカードが持っていた最大の強み「無条件でどこでも1.0%還元・年会費永年無料」をそのまま引き継ぐことができます。 - 人気パートナー店で還元率がさらにアップ
Amazonやセブン-イレブンで常に2.0%還元、スターバックス(スターバックス カードへのチャージ)では最大10.5%還元まで跳ね上がります。 - 貯まったポイントはdポイントに交換可能
貯まる「Oki Dokiポイント」はWEB上でdポイントへ移行可能です。dポイント経済圏を使い続けたい方にとっても、還元率0.5%になったdカードを使うより、JCB CARD Wを経由してポイント交換する方が遥かに効率的です。
※申込対象は「18歳以上39歳以下」限定となりますが、39歳までに発行しておけば40歳以降も年会費無料で保有し続けられます。
ゴールドカードなら三井住友カードゴールド(NL)がおすすめ
| 三井住友カード(NL)の基本情報 | |
|---|---|
 (公式サイトより引用) |
|
| 年会費 | 5,500円(税込) *年間100万円以上の利用で次年度以降の年会費永年無料 |
| 基本還元率 | 0.5%(200円につき1ポイント) |
| 貯まるポイント | Vポイント |
| カードブランド | Visa/マスター |
| 特徴 |
|
\ 紹介経由が安定してお得 /
| 三井住友カードのメリット |
|---|
|
「対象のコンビニ・飲食店」でポイント還元率が最大18.5%になる点は一般ランクの三井住友カード(NL)と同様です。
下記の対象店舗ではポイントアッププログラムの達成状況に応じて7~18.5%のポイント還元になります。
【最大18.5%ポイント還元 対象店舗】
- セイコーマート/セブン-イレブン/ポプラ/ミニストップ/ローソン
- マクドナルド/モスバーガー/ドトールコーヒーショップ/エクセルシオール カフェ
- サイゼリヤ/ガスト/バーミヤン/しゃぶ葉/ジョナサン/夢庵/その他すかいらーくグループ飲食店/すき家/はま寿司/ココス/かっぱ寿司
上記の対象店舗で「スマホのタッチ決済」をすることが高還元になる条件なので「カード差し込み・カードタッチ決済・ID支払い」は対象外になるので注意が必要です。
| 年間100万円以上の利用で得られる特典 |
|---|
|
三井住友カードゴールド(NL)のは、年間100万円以上の利用を達成することで「年会費永年無料&1万ポイント付与」の2つの特典をゲットできます。
1万ポイントのボーナスポイントは年間100万円以上の利用を達成すれば毎年もらうことが可能で、基本還元率と合わせて最大1.5%のポイント還元です。
| 年間利用額に応じたSBI証券でのポイント還元率 | |
|---|---|
| 前年に100万円以上の利用 | クレカ投資金額に対して1.0%還元 |
| 前年に10万円以上100万円未満の利用 | クレカ投資金額に対して0.75%還元 |
| 前年に10万円未満の利用 | 還元なし |
前年に100万円以上の利用をしていれば、仮に毎月3万円のクレカ積立投資をしていた場合に年間で「3,600ポイント」をもらうことができます。
資産形成をしながらお得にポイントまでもらえてしまうのは現代のチート術と言っても過言ではないです!
>>年会費無料のゴールドカードが持てるクレカ一修行覧!インビテーション条件も解説[外部リンク]
| 三井住友カードのデメリット |
|---|
|
人気の高い「三井住友カードゴールド(NL)」ですが当然のようにデメリットも存在します。
特に、年間100万円以上の利用をしない場合は「年会費5,500円(税込)で基本還元率0.5%のカード」なので発行するメリットは少ないです。
同じ0.5%の基本還元率なら一般ランクの「三井住友カード(NL)」など年会費永年無料も多く存在するので、あえてゴールドを選ぶ理由はありません。
| ゴールドカードランクの旅行傷害保険 | |
|---|---|
| JCBゴールド | 最高1億円の旅行傷害保険 |
| 三井住友カードゴールド(NL) | 最高2,000万円の旅行傷害保険 |
三井住友カードゴールド(NL)には旅行傷害保険(利用付帯)が最高2,000万円まで付帯しています。
しかし、同じゴールドランクの「JCBゴールド」は最高1億円の保証が付帯しており、決して高い金額とはいえません。
とはいえ、JCBゴールドは年会費11,000円(税込)のカードで、三井住友カードゴールド(NL)は条件達成で年会費が永年無料になると考えると仕方がない部分ではあります。
| 三井住友カードゴールド(NL)がおすすめな人 |
|---|
|
1番重要なのは「年間100万円以上の決済が見込めるか」という点です。
三井住友カードゴールド(NL)は「年間100万円以上の利用をする」ことで初めて保有するメリットが生まれます。
100万円以上の利用が見込めない場合は、下位カードの「三井住友カード(NL)」で問題ないです。
\ 紹介経由が安定してお得! /
【まとめ】還元率の低下に備えて早めのカード見直しを
今回のdカード改悪ポイントと対策をまとめます。
- dカードは2027年1月より基本還元率が0.5%に低下&前年未利用で年会費1,650円が発生
- 物理カード決済メインの方や、ドコモ非ユーザーは他社カードへの乗り換えがおすすめ
- メインカードには年会費永年無料&基本1.0%還元の「JCB CARD W」が最適
クレジットカードのポイント還元や特典は時代とともに変化していきます。改悪が本格適用される前に自身のライフスタイルに合ったクレジットカードを選び直し、賢く節約・ポイ活を進めていきましょう。
